En enero de 2025 ya analizábamos las claves de la Facturación Electrónica y el Reglamento VeriFactu para el sector de la automoción. Puedes consultar aquel análisis para conocer el contexto y las diferencias entre ambas normativas.
Artículo anterior de ACK: Facturación Electrónica y Reglamento VeriFactu
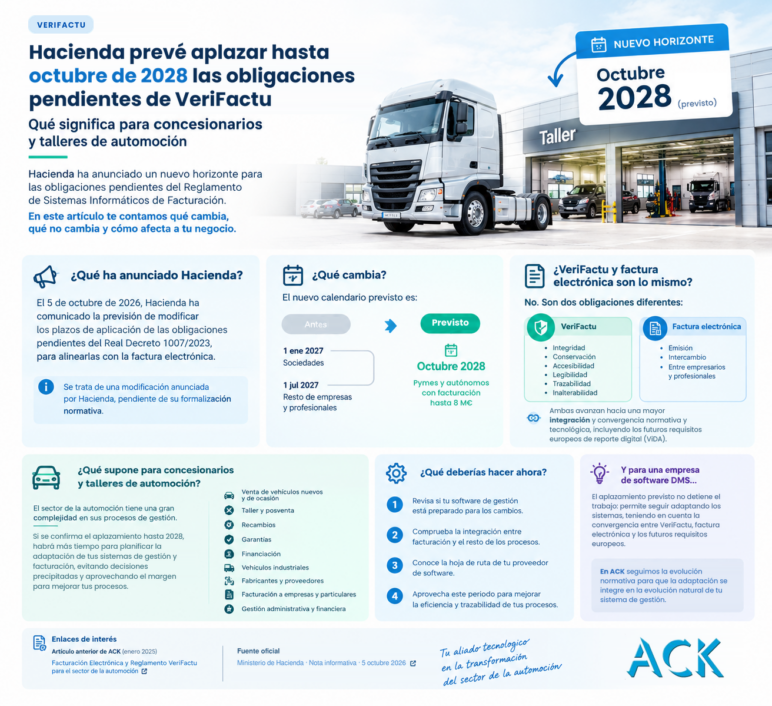
El Ministerio de Hacienda ha anunciado el 5 de octubre de 2026 su previsión de modificar los plazos de aplicación de las obligaciones pendientes del Reglamento de Sistemas Informáticos de Facturación (RD 1007/2023), con un nuevo horizonte previsto en octubre de 2028.
Ministerio de Hacienda, Nota informativa de 5 de octubre de 2026
La nueva previsión sitúa su aplicación en octubre de 2028, con el objetivo de hacer coincidir este calendario con la implantación de la factura electrónica obligatoria para empresarios y profesionales cuya facturación anual no supere los 8 millones de euros.
Para concesionarios y talleres de automoción, la noticia supone más margen para planificar la adaptación de sus sistemas de gestión y facturación.
Pero conviene aclarar algo desde el principio: VeriFactu no desaparece ni deja de ser una obligación prevista. Lo que cambia es el calendario de aplicación.
¿Qué ha anunciado Hacienda sobre VeriFactu?
El 5 de octubre de 2026, Hacienda comunicó su previsión de modificar los plazos de aplicación de las obligaciones pendientes del Real Decreto 1007/2023, que regula los requisitos que deben cumplir los sistemas informáticos de facturación.
El objetivo es alinear el calendario de VeriFactu con el de la facturación electrónica obligatoria, evitando que empresas y profesionales tengan que afrontar adaptaciones tecnológicas sucesivas en un periodo reducido.
La nueva previsión establece octubre de 2028 como horizonte para las obligaciones pendientes de aplicación del Reglamento de sistemas informáticos de facturación.
Importante: en el momento de publicar este artículo, se trata de una modificación anunciada por Hacienda cuya correspondiente formalización normativa está pendiente. Por ello, conviene considerar octubre de 2028 como el nuevo horizonte previsto y seguir la evolución de la normativa.
¿Qué cambia para las empresas?
Hasta este anuncio, el calendario previsto situaba la adaptación de los sistemas de facturación en:
- 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades.
- 1 de julio de 2027 para el resto de empresarios y profesionales afectados.
El nuevo anuncio traslada las obligaciones pendientes hasta octubre de 2028, buscando coordinar su aplicación con la factura electrónica obligatoria.
Esto proporciona a las empresas más tiempo para planificar, revisar sus procesos y adaptar sus sistemas de gestión, evitando tomar decisiones precipitadas ante un calendario que ha experimentado varios cambios.
VeriFactu y factura electrónica no son lo mismo
Aunque ambos procesos forman parte de la transformación digital de la facturación en España, conviene diferenciarlos.
VeriFactu está relacionado con los requisitos que deben cumplir los sistemas informáticos que soportan los procesos de facturación: integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros, entre otros.
La factura electrónica, por su parte, establece obligaciones relacionadas con la emisión e intercambio de facturas electrónicas entre empresarios y profesionales.
Son, por tanto, dos obligaciones diferentes que avanzan hacia una mayor integración y convergencia normativa y tecnológica.
Hacienda ha señalado además que, una vez alineados los calendarios, se abordarán determinados aspectos técnicos y normativos teniendo en cuenta los futuros requisitos europeos de reporte digital asociados a ViDA (VAT in the Digital Age).
¿Qué supone el aplazamiento para concesionarios y talleres?
El sector de la automoción cuenta con una particular complejidad en sus procesos de gestión.
Un concesionario puede gestionar simultáneamente:
- venta de vehículos nuevos y de ocasión;
- órdenes de reparación y servicios de taller;
- venta de recambios;
- operaciones de posventa;
- garantías;
- financiación;
- vehículos industriales;
- relaciones con fabricantes;
- facturación a empresas y particulares;
- gestión administrativa y financiera.
Por eso, cualquier cambio en los sistemas de facturación debe contemplarse dentro del sistema global de gestión del negocio, y no como una modificación aislada del programa utilizado para emitir facturas.
El aplazamiento hasta 2028 ofrece algo especialmente valioso: tiempo para planificar correctamente la adaptación tecnológica.
¿Significa esto que puedo olvidarme de VeriFactu hasta 2028?
No.
El aplazamiento proporciona más margen, pero no elimina la necesidad de adaptar los sistemas de facturación a los requisitos normativos.
Además, las garantías técnicas previstas actualmente —como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros— se mantienen sustancialmente en el nuevo planteamiento anunciado por Hacienda.
Por tanto, no se trata de dejar la adaptación para el último momento, sino de aprovechar este nuevo margen para abordarla con mayor planificación.
¿Qué debería hacer ahora un concesionario o taller?
La recomendación más razonable es evitar decisiones precipitadas y aprovechar el nuevo calendario para revisar el sistema de gestión actual.
Algunas cuestiones que conviene plantearse son:
1. ¿Nuestro software de gestión está preparado para los cambios normativos previstos?
Es importante conocer la hoja de ruta del fabricante del software y saber cómo abordará las futuras adaptaciones.
2. ¿La facturación está integrada con el resto de la gestión?
En un concesionario o taller, facturación, administración, taller, recambios, vehículos y gestión financiera forman parte de un mismo ecosistema de información.
3. ¿Qué cambios serán necesarios cuando se concrete el nuevo calendario?
El detalle definitivo dependerá de la evolución normativa y de sus desarrollos técnicos.
4. ¿Podemos aprovechar este periodo para mejorar nuestros procesos?
El cumplimiento normativo puede convertirse también en una oportunidad para revisar procesos administrativos, automatizar tareas y mejorar la calidad y trazabilidad de la información.
¿Y qué debe hacer ahora una empresa de software DMS?
Para un proveedor tecnológico, el aplazamiento no significa detener el trabajo.
Al contrario: permite continuar trabajando en la adaptación de los sistemas con una perspectiva más amplia, teniendo en cuenta la convergencia entre VeriFactu, factura electrónica y los futuros requisitos europeos de reporte digital.
En ACKNOWLEDGMENT seguimos la evolución normativa para adaptar nuestras soluciones de gestión a las necesidades de concesionarios y talleres de automoción.
Nuestro objetivo es que la adaptación normativa se integre en la evolución natural del sistema de gestión, evitando que el concesionario tenga que afrontar estos cambios como procesos aislados.
En resumen
VeriFactu se encamina hacia octubre de 2028, según el nuevo calendario anunciado por Hacienda, para hacerlo coincidir con la implantación de la factura electrónica para determinados empresarios y profesionales.
Para concesionarios y talleres, la principal consecuencia inmediata es disponer de más tiempo para prepararse.
Pero la obligación no desaparece.
La mejor estrategia es utilizar este margen para revisar los procesos de facturación, conocer la hoja de ruta del software de gestión y preparar la adaptación tecnológica con tiempo suficiente.
En un sector como la automoción, donde la facturación está estrechamente relacionada con la gestión comercial, financiera, de taller y posventa, la adaptación normativa debe formar parte de una estrategia global de digitalización.
Seguiremos informando de las novedades que afecten a la facturación electrónica, VeriFactu y los sistemas de gestión para concesionarios y talleres.
Fuente oficial: Ministerio de Hacienda – previsión de modificación de los plazos de aplicación del Reglamento de sistemas informáticos de facturación y convergencia con el sistema de factura electrónica.
